

Syarikat Pembungkus Bun Terkemuka Xintianli Dikenali Umum: Perolehan Memuncak Sementara Keuntungan Terus Meningkat Semasa Transformasi
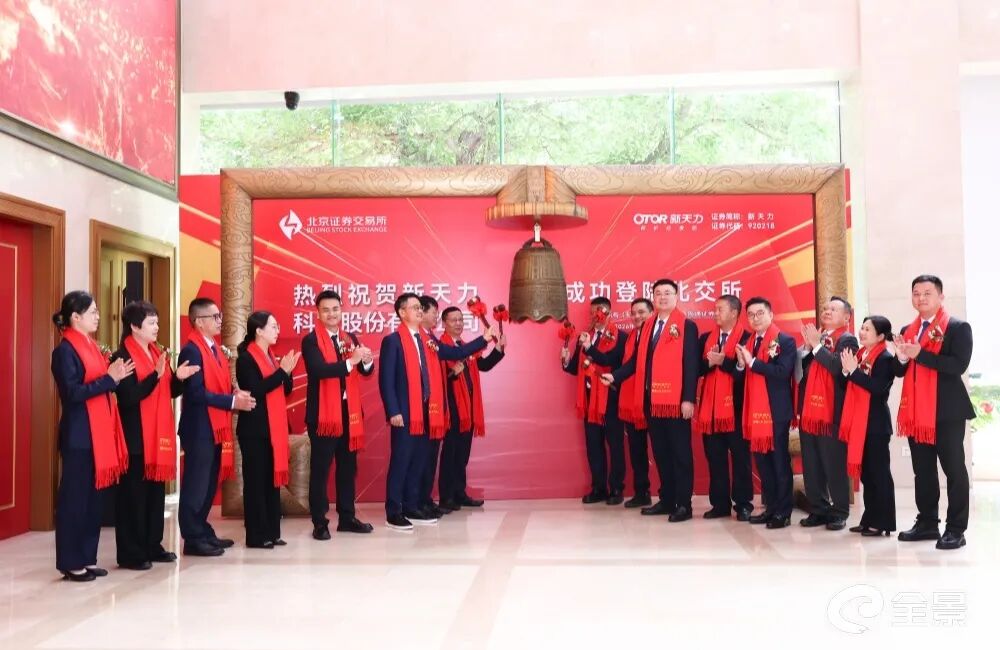
Pada 29 Mei, Xintianli Technology Co., Ltd. telah disenaraikan di Bursa Saham Beijing, dengan harga penutupnya pada hari pertama meningkat kira-kira 270.80% di atas harga terbitan. Melangkaui lonjakan-jangka pendek, satu lagi set data yang kurang ketara patut diberi perhatian oleh industri pembungkusan: peneraju domestik dalam bekas makanan pembentuk termo ini telah menyaksikan hasilnya terhenti berkembang sejak tiga tahun lalu, malah tahun yang semakin berkurangan-pada-tahun pada 2025, manakala keuntungan bersihnya yang diagihkan kepada pemegang saham terus meningkat setiap tahun.
Perbezaan antara kenaikan harga dan asas meletakkan dua isu industri di barisan hadapan: pertama, sama ada permintaan industri menghampiri silingnya; kedua, mengapa syarikat terkemuka memilih untuk terus mengembangkan kapasiti plastik apabila hala tuju dasar sekatan plastik masih tidak jelas? Kedua-dua soalan ini lebih mencerminkan keadaan semasa industri berbanding harga saham hari pertama.
Latar Belakang Penyenaraian dan Kedudukan Korporat
Kod Xintianli Securities ialah 920218, ditubuhkan pada tahun 2005. Ia ialah perusahaan khusus dan inovatif "Little Giant" peringkat kebangsaan-yang diiktiraf sebagai perusahaan terkemuka dalam industri bekas makanan termoform dalam negeri. Syarikat ini terlibat terutamanya dalam penyelidikan, pembangunan, pengeluaran dan penjualan bekas makanan, menyediakan pelanggan dengan-penyelesaian komprehensif sehenti. Setakat penyenaraiannya, syarikat itu memegang 238 paten, termasuk 13 paten ciptaan, telah mengambil bahagian dalam merumuskan 18 piawaian kebangsaan dan kumpulan, dan telah membangunkan-proses perwakilan industri seperti-penyediaan tegangan tinggi-berbilang lapisan tebal-dan thermoforming tinggi. Pengumpulan teknologi ini merupakan asas yang membezakannya daripada pengeluar-saiz kecil dan sederhana serta mendapat pengiktirafan daripada pelanggan terkemuka.
Harga tawaran ialah 12.19 yuan sesaham, dengan nisbah harga-ke-pendapatan sebanyak 14.99 kali, dengan tawaran awam sebanyak 23.4178 juta saham dan jumlah pengumpulan dana sebanyak 285 juta yuan. Pada hari pertama dagangannya, ia ditutup pada 45.20 yuan, dengan paras tertinggi harian sebanyak 58.18 yuan, dan jumlah nilai pasaran kira-kira 4.234 bilion yuan. Dari segi ekuiti, pengawal sebenar syarikat ialah He Linjun dan Wang Weibing, yang berada dalam hubungan 'saudara-dalam-undang-undang', bersama-sama mengawal 95.02% hak mengundi, membuat keputusan-membuat sangat tertumpu.
Turun naik harga pada peringkat awal penyenaraian saham baharu dipengaruhi oleh pelbagai faktor seperti sentimen pasaran dan kecairan, menjadikannya sukar untuk menilai kualiti operasi-jangka panjang syarikat berdasarkan perkara ini. Membalikkan tumpuan kami kepada data operasi, kami dapat melihat keluk yang tidak sejajar dengan arah aliran harga saham.
Pendapatan memuncak, tetapi keuntungan terus meningkat
Dari 2023 hingga 2025, hasil operasi Xintianli dijangka masing-masing sebanyak 1.022 bilion yuan, 1.101 bilion yuan dan 1.057 bilion yuan. Pada tahun 2025, hasil dijangka menurun sebanyak kira-kira 4% berbanding tahun sebelumnya, dengan hasil menunjukkan arah aliran pertama meningkat kemudian menurun dalam tempoh tiga tahun. Keuntungan bersih yang boleh diagihkan kepada pemegang saham dalam tempoh yang sama ialah masing-masing 57.77 juta yuan, 68.4 juta yuan dan 76.16 juta yuan, menandakan pertumbuhan tiga tahun berturut-turut.
Pada suku pertama 2026, hasil syarikat ialah 257 juta yuan, setahun-berdasarkan-peningkatan tahun sebanyak 5.95% dan keuntungan bersih yang boleh diagihkan kepada pemegang saham ialah 15.14 juta yuan, meningkat 8.98% tahun-pada-tahun. Syarikat itu menjangkakan pendapatan bagi separuh pertama 2026 adalah antara 540 juta dan 580 juta yuan, dengan keuntungan bersih boleh diagihkan kepada pemegang saham sebanyak 43 juta hingga 46 juta yuan. Melihat kepada panduan suku dan setengah tahun pertama-tahun, hasil telah meneruskan pertumbuhan sederhana, tetapi kadar pertumbuhan kekal dalam satu digit, yang masih tidak mencukupi untuk membalikkan penilaian sebelumnya mengenai kemuncak hasil.
Hasil tidak berubah atau merosot, manakala keuntungan terus meningkat-perbezaan ini adalah kunci untuk memerhati syarikat. Terdapat beberapa kemungkinan penjelasan:
Yang pertama ialah pelarasan struktur produk. Jika syarikat meningkatkan perkadaran produk nilai tambah-yang lebih tinggi, walaupun jumlah hasil tidak meningkat, margin keuntungan kasar mungkin berkembang.
Kedua, perubahan dalam kos bahan mentah. Bahan mentah utama untuk bekas makanan plastik adalah berkaitan dengan harga minyak, dan apabila harga bahan mentah jatuh, keanjalan keuntungan pengeluar meningkat. Ketiga, kawalan kos dan peningkatan kecekapan kapasiti.
Perlu diingatkan bahawa semua perkara di atas disimpulkan berdasarkan data yang tersedia secara umum, dan syarikat itu tidak memberikan satu kesimpulan pun tentang sumber pertumbuhan keuntungan. Tetapi tanpa mengira sebabnya, genangan dalam pertumbuhan pendapatan itu sendiri adalah isyarat yang tidak boleh dielakkan. Jika peneraju industri bergantung terutamanya pada kos dan bukannya skala untuk mengekalkan keuntungan, kemampanan pertumbuhannya bergantung pada persekitaran kos luaran, dan asas ini tidak kukuh. Apabila harga bahan mentah melantun semula atau ketegaran perbelanjaan muncul, perbezaan antara keuntungan dan hasil menjadi sukar untuk dikekalkan dalam jangka panjang.
Industri besar, perusahaan kecil
Untuk memahami perbezaan ini, kita perlu melihat kembali landskap industri. Sektor bekas makanan plastik telah lama mempamerkan ciri-ciri "industri besar, perusahaan kecil." Menjelang akhir tahun 2023, terdapat kira-kira 2,109-skala besar kotak pembungkusan plastik dan perusahaan pembuatan kontena, dengan purata pendapatan perniagaan utama kira-kira 76.53 juta yuan. Secara keseluruhannya, kepekatan adalah rendah, dan terdapat banyak entiti pengeluaran-bersaiz kecil dan sederhana dengan proses yang agak ketinggalan zaman.
Sementara itu,-permintaan pengguna akhir untuk bekas makanan tidak terbantut. Didorong oleh peningkatan penggunaan makanan segera dan makanan yang diproses, serta pengembangan penghantaran e-dagang, pasaran kontena makanan global masih berkembang sederhana, dengan kebanyakan institusi meramalkan kadar pertumbuhan tahunan kompaun sekitar 4%. Ini membentuk perbezaan yang ketara: sementara jumlah volum industri terus berkembang, hasil peneraju ini telah pun merosot.
Berdasarkan latar belakang ini, terdapat dua sumber untuk pertumbuhan keuntungan syarikat terkemuka: satu ialah peningkatan daripada pengembangan pasaran, dan satu lagi ialah tekanan pemimpin yang memerah bahagian pasaran sedia ada pengeluar bersaiz kecil dan sederhana-. Kedua-duanya mempunyai makna yang sama sekali berbeza untuk industri. Jika pertumbuhan New Tianli lebih banyak daripada yang kedua, maka peningkatan keuntungannya sebenarnya adalah pengagihan semula saham dalam pasaran sedia ada, dan bukannya pengembangan skalanya sendiri. Berbanding dengan fakta bahawa hasil telah memuncak dan volum industri terus berkembang, kemungkinan ini wajar mendapat pengiktirafan. Ini bermakna bahawa margin keuntungan syarikat terkemuka semakin bergantung pada kadar penyatuan industri dan bukannya tarikan semula jadi permintaan terminal.
Ikat kedua-dua belah jenama terkemuka
Senarai pelanggan Xintianli termasuk perusahaan industri makanan dan jenama katering rantaian seperti Xiangpiaopiao, Mixue Bingcheng, Yili Co., Mengniu Group, Xibei dan Nongfu Spring. Mengikat dengan pelanggan teratas merupakan sumber penting hasil yang stabil bagi syarikat dan salah satu sebab ia digemari oleh pasaran. Keupayaan penyesuaian dan bekalan yang stabil boleh mewujudkan kesetiaan pelanggan yang tinggi.
Tetapi struktur ini mempunyai sisi lain. Kepekatan pelanggan yang tinggi bermakna kuasa tawar-menawar syarikat dan jumlah pesanan sangat bergantung kepada beberapa pelanggan besar. Apabila pertumbuhan pelanggan teras menjadi perlahan, ruang pertumbuhan untuk pembekal juga akan mengecil. Minuman sedia-untuk-minuman dan rangkaian katering telah berkembang pesat dalam beberapa tahun kebelakangan ini, menyokong permintaan kontena, tetapi sebaik sahaja jenama ini memasuki fasa pembukaan kedai yang perlahan atau pelarasan dalam model-kedai tunggal, turun naik permintaan akan dihantar terus ke rantaian bekalan. Dalam erti kata lain, kestabilan yang dibawa oleh penjajaran dengan jenama terkemuka dan siling yang dicerminkan dalam kemuncak hasil pada dasarnya adalah dua sisi isu yang sama; had atas pertumbuhan pembekal sebahagiannya bergantung pada had atas pertumbuhan pelanggannya.
Mengatur Masa Perluasan Kapasiti Plastik
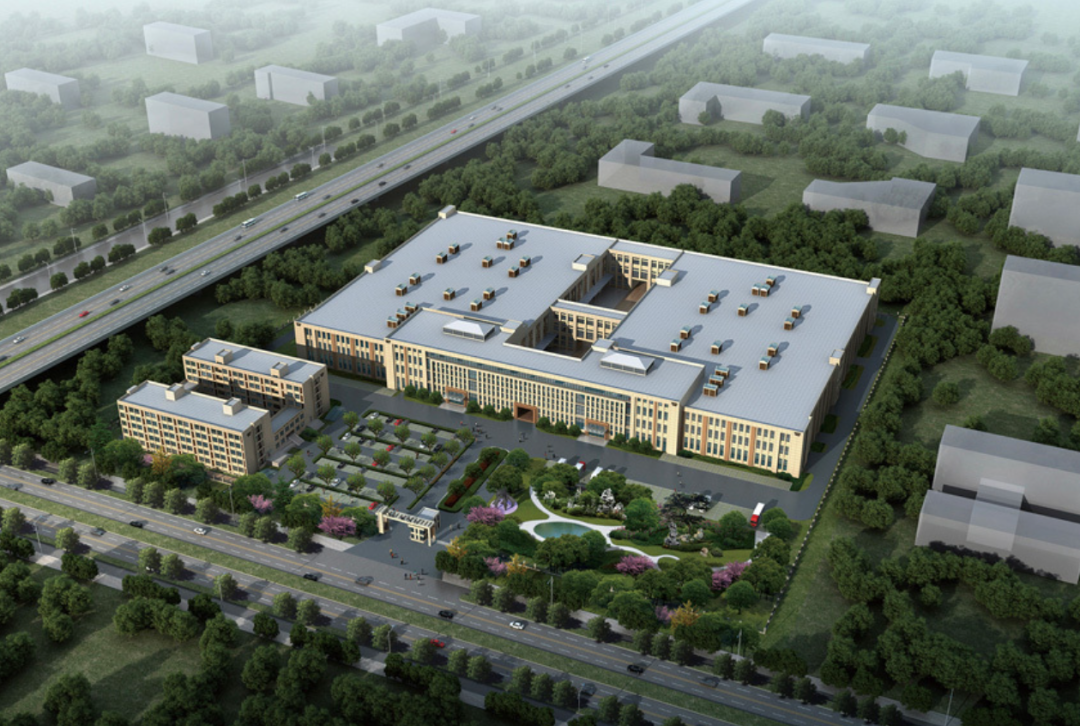
Sasaran teras pengumpulan dana ini ialah projek pembesaran untuk menghasilkan 36,000 tan setiap tahun-bekas makanan plastik berkualiti tinggi, bersama-sama dengan peningkatan kepada pusat R&D dan tambahan kepada modal kerja. Melihat bahawa pendapatan telah memuncak, syarikat itu masih memilih untuk meningkatkan kapasiti pengeluaran plastik. Keputusan ini membawa implikasi arah.
Wujud bersama ini ialah risiko polisi yang didedahkan oleh syarikat dalam prospektusnya. Bekas makanan plastik Xintianli menyasarkan terutamanya pasaran domestik. Sejak pengeluaran dokumen 2020 'Pendapat Mengenai Memperkukuh Lagi Kawalan Pencemaran Plastik,' dasar sekatan plastik domestik terus dipertingkatkan, mengenakan kekangan sementara pada penyedut minuman plastik pakai buang yang tidak{3}}terurai, kutleri dan kategori lain. Syarikat itu dengan jelas menunjukkan dalam dokumennya bahawa ia tidak menolak kemungkinan bahawa sekatan plastik yang lebih ketat boleh menjadikan bekas makanan terurai sebagai arus perdana dalam pasaran. Jika ia tidak mempunyai rizab teknikal yang sepadan dan barisan pengeluaran matang pada masa itu, ia akan menyebabkan kesan buruk yang ketara ke atas operasi berterusannya.
Ini menimbulkan ketegangan. Di satu pihak, syarikat percaya bahawa permintaan bekas plastik semasa masih boleh menyokong kapasiti baharu; sebaliknya, ia mengakui bahawa aliran dasar mungkin menimbulkan risiko penggantian kapasiti tersebut. Memasukkan kedua-dua penghakiman dalam dokumen rasmi menunjukkan bahawa masa peralihan itu sendiri masih belum diputuskan. Memperluas kapasiti plastik adalah munasabah di bawah struktur permintaan semasa, tetapi sama ada kitaran pulangannya boleh menampung ketidakpastian dasar masih menjadi persoalan terbuka. Sama ada peningkatan pusat R&D akan condong ke arah bahan terdegradasi akan menjadi tetingkap khusus untuk memerhati pendekatan syarikat terhadap strategi.