


Hasil tahunan mencapai rekod tertinggi 24.4 bilion yuan, dan gergasi percetakan dalam talian terbesar di dunia mendedahkan rahsia transformasinya dan minda keuntungan yang tinggi!
CImpress adalah syarikat produk percetakan dan promosi tersuai yang terkemuka di seluruh dunia yang didedikasikan untuk membantu berjuta -juta perniagaan di seluruh dunia membentuk jenama mereka, menonjol, dan mencapai pertumbuhan yang berterusan. Selama lebih dari 30 tahun sejak penubuhannya, Cimpress selalu mematuhi misi "membantu pelanggan mempamerkan imej profesional mereka dan terus berkembang dan berkembang". Melalui inovasi berterusan, pembangunan produk yang sangat baik, dan peningkatan operasi, Cimpress telah menjadi perintis dan tuan model perniagaan penyesuaian berskala besar untuk percetakan dalam talian.
Keistimewaan Cimpress terletak pada keupayaannya untuk menghasilkan produk tersuai berkualiti tinggi berkualiti tinggi dengan harga yang berpatutan, yang penting untuk bangunan jenama dan pertumbuhan perniagaan perusahaan. Ini menjadikan Cimpress sangat kompetitif di pasaran, terutamanya apabila menghadapi pesaing tradisional yang tersebar dan lebih kecil, Cimpress boleh menonjol dan terus merampas bahagian pasaran.
ULASAN TAHUN FISCAL 2025 Prestasi: Pertumbuhan pendapatan yang mantap, menurunkan keuntungan bersih
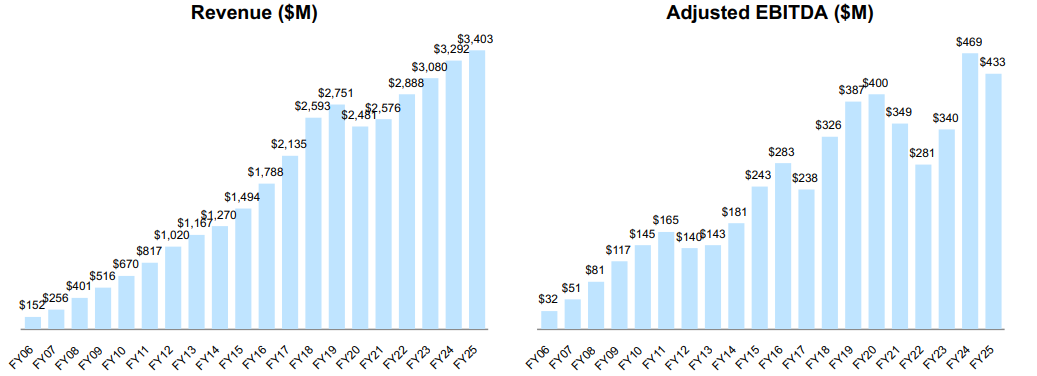
Baru -baru ini, gergasi percetakan dalam talian global CImpress mengeluarkan laporan prestasi kewangannya untuk tahun fiskal yang berakhir pada 30 Jun, 2025. Laporan itu menunjukkan bahawa Cimpress mencapai pertumbuhan pendapatan mantap pada tahun fiskal 2025, tetapi menyaksikan penurunan keuntungan bersih. Menurut asas laporan dan kadar pertukaran tetap organik, jumlah pendapatan meningkat sebanyak 3%, mencapai 3.403 bilion dolar AS (kira -kira 24.424 bilion yuan), yang juga menetapkan sejarah baru yang baru. Margin keuntungan kasar yang disatukan adalah 47.5%, penurunan tahun ke tahun sebanyak 100 mata asas. Perubahan margin keuntungan kasar terutamanya dipengaruhi oleh pelarasan portfolio produk. Keuntungan bersih menurun dengan ketara sebanyak $ 165 juta, penurunan sehingga 93%, kepada $ 12.85 juta (kira -kira RMB 92.227 juta). EBITDA diselaraskan menurun sebanyak $ 35.5 juta hingga $ 433 juta.
Dari prestasi khusus pelbagai jabatan perniagaan, Vista mencapai kenaikan 5% dalam pendapatan tahunan berdasarkan piawaian pelaporan dan kadar pertukaran tetap organik, mencecah $ 1.824 bilion. Walaupun EBITDA menurun sebanyak $ 400000 hingga $ 348 juta, ini disebabkan oleh pertumbuhan Vista yang kukuh di Ebitda pada separuh kedua tahun ini hampir mengimbangi penurunan pada babak pertama.
Printbrothers dan kumpulan cetak telah berjalan dengan baik dari segi pendapatan, dengan pertumbuhan masing -masing sebanyak 5% dan 7%, dan pertumbuhan kadar pertukaran tetap organik masing -masing sebanyak 4% dan 6%. Antaranya, pendapatan Printbrothers adalah 669 juta dolar AS, dan pendapatan kumpulan cetak adalah 378 juta dolar AS. Hasil gabungan kedua -duanya melebihi 1 bilion dolar AS untuk kali pertama. Walau bagaimanapun, jumlah EBITDA Upload & Prin Business menurun sebanyak $ 3.6 juta hingga $ 154 juta, dan jumlah margin keuntungannya juga menurun dari 16% hingga 15%.
Pendapatan Pen Nasional meningkat sebanyak 5% mengikut piawaian pelaporan dan 4% berdasarkan kadar pertukaran tetap organik, mencapai sejumlah $ 407 juta. EBITDA Jabatan meningkat sebanyak $ 1.7 juta kepada $ 31.4 juta, termasuk $ 1.3 juta dalam keuntungan kadar pertukaran. Margin keuntungan EBITDA kekal pada tahap 8%.
Bagi semua perniagaan lain, pendapatan mereka meningkat sebanyak 7% tahun ke tahun mengikut kriteria pelaporan, dengan kadar pertumbuhan organik sebanyak 8% dikira pada kadar pertukaran tetap, mencapai sejumlah 227 juta dolar AS. Walau bagaimanapun, EBITDA perniagaan ini menurun sebanyak $ 600000, termasuk $ 500000 dalam keuntungan kadar pertukaran. Margin keuntungan EBITDA juga menurun dari 11% hingga 10%.
Robert S. Keane, Pengasas, Pengerusi, dan Ketua Pegawai Eksekutif Cimpress, berkata, "Walaupun lebih rendah daripada jangkaan prestasi kewangan pada tahun fiskal tahun 2025, kami mengekalkan momentum yang kukuh pada akhir tahun ini, meneruskan kepimpinan pasaran dan keuntungan yang lama.
Dalam surat kepada pelabur, Keane menekankan bahawa Syarikat telah membuat pelaburan pada tahun fiskal 2025 dan akan terus melabur dalam teknologi, pusat pengeluaran utama, aplikasi kecerdasan buatan, dan inisiatif lain yang dapat menggalakkan pertumbuhan perniagaan pada tahun fiskal 2026. Sementara itu, Cimpress secara aktif mencari peluang untuk mengurangkan pendapatan jualan dengan ketara dan membendung pertumbuhan perbelanjaan operasi. Keane menegaskan, "Ini tidak akan mengurangkan kos untuk tahun fiskal 2026, tetapi kami percaya bahawa pada akhir tahun fiskal tahun 2027, ini akan menghasilkan pertumbuhan EBITDA yang diselaraskan tahunan sebanyak $ 70 juta kepada $ 80 juta. Margin keuntungan dalam jangka pendek, tetapi dia yakin bahawa ia akan membawa pertumbuhan yang mantap dalam keuntungan kasar dan nilai seumur hidup yang lebih tinggi untuk setiap pelanggan pada masa akan datang.
Strategi Produk: Dari "Legacy" hingga "Menaik taraf", meneroka nilai pelanggan dengan mendalam
Strategi produk Cimpress boleh dibahagikan kepada dua kategori: produk "Legacy" dan produk "menaik taraf".
Produk yang dipanggil "Legacy" merujuk kepada produk Cimpress yang pertama kali dilancarkan 15-25 tahun yang lalu dan kini sudah matang, seperti kad perniagaan, kad ucapan percutian, cetakan kanvas, cawan foto, dan label alamat kembali. Produk ini terutamanya bertujuan untuk sebilangan besar pelanggan dengan nilai kitaran hayat yang agak rendah bagi setiap pelanggan, yang kebanyakannya mempunyai keuntungan kasar tahunan kurang dari $ 50.
Strategi CImpress untuk produk warisan adalah untuk terus mengurangkan kos jualan produk yang serupa dengan mengoptimumkan proses pengeluaran sebagai produk warisan memasuki kematangan. Berterusan meningkatkan kualiti produk dan memperkenalkan pilihan atribut yang lebih menarik untuk mempercepatkan kadar pertumbuhan harga unit berbanding dengan kos unit, sehingga meningkatkan margin keuntungan kasar. Sebagai contoh, margin keuntungan kasar yang berubah -ubah dari kad perniagaan Vista telah meningkat dari kira -kira 55% pada tahun fiskal 2005 kepada 74% pada tahun fiskal 2025. Cimpress adalah pemimpin pasaran dalam kebanyakan produk warisan dan pangkat dalam tiga teratas semua produk. Pelaburan dalam produk tradisional terutamanya memberi tumpuan kepada mengurangkan kos dan meningkatkan tahap kualiti dan perkhidmatan. Diharapkan aliran tunai produk tradisional akan kekal stabil atau perlahan -lahan menurun dalam nilai yang diselaraskan untuk inflasi. Walaupun permintaan pasaran untuk kebanyakan produk tradisional yang stabil atau menurun, kadar penembusan tinggi percetakan dalam talian, dan persaingan sengit untuk pengambilalihan pelanggan baru, Cimpress, dengan kelebihan kos unit skala, dapat mengekalkan bahagian pasaran yang tinggi dan aliran tunai yang kukuh dengan pelaburan yang agak kurang.
Bersebelahan dengan produk tradisional adalah pasaran yang lebih besar untuk produk "dinaik taraf". Pada masa lalu, Cimpress merujuk kepada mereka sebagai produk "kompleks" kerana penyesuaian massa mereka sering lebih kompleks daripada produk tradisional. Kategori produk yang dinaik taraf utama termasuk papan tanda, pakaian pengenalan, produk promosi, barangan, pembungkusan, label, dan produk format kecil multi halaman (seperti buku, katalog, majalah, dan buku kecil). Sebab mengapa produk ini dipanggil "versi yang dinaik taraf" ialah pelanggan percaya mereka lebih baik mencerminkan nilai mereka sebagai medium teras untuk menyampaikan jenama dan maklumat lain daripada produk tradisional. Produk-produk ini masih berada di peringkat awal transformasi "S-Curve" dalam pasaran percetakan dan penyesuaian massa dalam talian, dan mempunyai potensi pertumbuhan yang besar.
Kelebihan Cimpress dalam menaik taraf produk terletak pada fungsi dan kepercayaan pelanggan yang Cimpress pada mulanya ditubuhkan melalui produk tradisional, yang dapat dilanjutkan untuk meningkatkan produk. Selama lebih dari satu dekad, Cimpress telah komited untuk memenuhi tuntutan pelanggan untuk produk berorientasikan pertumbuhan ini. Kejayaan menaik taraf produk membolehkan Cimpress menarik, berkhidmat, dan mengekalkan pelanggan dengan nilai seumur hidup jauh lebih tinggi daripada produk tradisional.
Kes -kes yang berjaya produk "dinaik taraf" yang patut memberi perhatian kepada:
Perniagaan pembungkusan dan pelabelan Vista menyaksikan peningkatan pendapatan sebanyak 12% untuk tahun fiskal 2025, mencapai hampir $ 140 juta, dengan pertumbuhan keuntungan kasar yang berubah -ubah sebanyak 17%. Pelanggan pembungkusan meletakkan pesanan lebih cepat, lebih kerap, dan untuk tempoh yang lebih lama, dengan nilai seumur hidup jauh lebih tinggi daripada pelanggan produk tradisional.
Jumlah pendapatan BuildAsign yang disesuaikan dengan kotak kadbod beralun masih kecil ($ 15 juta pada tahun fiskal 2025), tetapi ia berkembang pesat (naik 25% tahun ke tahun). Purata anggaran keuntungan kasar untuk pelanggan ini melebihi 24 bulan melebihi $ 500.
Perniagaan pembungkusan fleksibel Packstyle akan menyaksikan kenaikan pendapatan sebanyak 64% dan kenaikan keuntungan kasar 73% untuk tahun fiskal 2025. Packstyle memberi tumpuan kepada bidang menegak permintaan tinggi seperti kesihatan dan kecantikan, suplemen pemakanan, dan makanan haiwan kesayangan.
Produk promosi, pakaian, dan pendapatan Vista akan meningkat sebanyak 18% pada tahun fiskal 2025, melebihi $ 300 juta, dengan pertumbuhan keuntungan kasar yang diharapkan sebanyak 27%. Vista telah melancarkan lebih daripada 25000 SKU baru, dan bilangan pesanan dengan margin kasar yang berubah-ubah melebihi $ 500 telah meningkat sebanyak 55% tahun ke tahun.
Perniagaan Pen Nasional telah berkembang pesat ke sektor minuman, bagasi, dan pakaian, di mana pelanggan mempunyai margin keuntungan kasar purata pembolehubah kira -kira 30% lebih tinggi daripada mereka yang hanya membeli pen.
Pelanggan 30% (3.2 juta) Vistaprint dalam tahun fiskal 2025 mempunyai keuntungan kasar purata pembolehubah sebanyak $ 261 setiap pelanggan, menyumbang 90% daripada pertumbuhan keuntungan kasar yang berubah-ubah dari tahun fiskal 2022-2025. Antaranya, 2% pelanggan teratas (215000) mencipta keuntungan kasar purata pembolehubah sebanyak $ 1408, menyumbang hampir $ 100 juta lebih banyak keuntungan kasar daripada 70% pelanggan bawah (7.5 juta). Ini menunjukkan sepenuhnya pentingnya pelanggan bernilai tinggi untuk pertumbuhan prestasi keseluruhan syarikat.
Menjelang tahun fiskal yang baru, Cimpress menjangkakan pendapatan meningkat sebanyak 5% -6%, pendapatan kadar pertukaran tetap organik meningkat sebanyak 2% -3%, keuntungan bersih sekurang -kurangnya $ 72 juta, dan pendapatan yang diselaraskan sebelum faedah, cukai, susut nilai, dan pelunasan sekurang -kurangnya $ 450 juta. CImpress akan terus memberi tumpuan kepada strategi produk "menaik taraf" nya, mengekalkan kedudukan utama dalam persekitaran pasaran yang sentiasa berubah melalui pelaburan teknologi dan pengoptimuman operasi, dan meletakkan asas yang kukuh untuk pertumbuhan dan keuntungan yang berterusan masa depan.